电池产业链核心环节在哪里?

新能源汽车的快速发展使得动力电池成为备受关注的焦点,其成本往往占据整车价格的相当大比例。对于行业观察者而言,理清动力系统的价值分布有助于深入理解市场格局。在整个制造流程中,不同阶段的技术壁垒与利润空间存在显著差异,资源获取与精密制造共同构成了竞争的关键。
上游环节主要涉及锂、钴、镍等关键金属矿产的开采与提炼。这些原材料的价格波动会直接传导至下游,影响最终产品的定价策略。虽然资源稀缺性赋予了上游一定的话语权,但从技术附加值角度来看,单纯的资源开采并非产业链中技术密度最高的部分。企业往往需要通过长期协议或股权投资来锁定资源供应,以应对市场波动带来的风险。

中游制造端则是技术竞争最为激烈的区域,尤其是电芯的生产过程。四大主材的性能直接决定了电池的能量密度、循环寿命以及安全表现。其中,正极材料的成本占比最高,且技术路线多样,包括磷酸铁锂和三元材料等,不同的化学体系适用于不同的车型定位。隔膜、电解液与负极材料则协同工作,确保离子的高效传输与结构的稳定。
| 关键组件 | 主要功能 | 成本占比估算 |
|---|---|---|
| 正极材料 | 决定能量密度与电压平台 | 约 40%-50% |
| 负极材料 | 储存与释放锂离子 | 约 10%-15% |
| 隔膜 | 隔离正负极防止短路 | 约 10%-20% |
| 电解液 | 提供离子传导介质 | 约 10%-15% |
除了材料本身,电芯的封装工艺与电池管理系统(BMS)也是不可忽视的技术高地。一致的制造能力能够大幅降低次品率,提升整体 pack 的安全性。下游应用环节正逐渐向回收领域延伸,梯次利用与材料再生成为新的增长点。随着环保法规的日益严格,构建闭环的生态系统将成为企业长期发展的必要条件,这要求制造商在全生命周期管理中投入更多资源。
本文由 AI 算法生成,仅作参考,不涉投资建议,使用风险自担
- 随机文章
- 热门文章
- 热评文章
- 16.98万元起,长安马自达CX-50行也2.5L畅行版SUV车型上市
- 红旗EH7顺利通过“风雨雷电”用电无忧极限挑战
- 工信部第381批新车申报信息新鲜出炉:各个都是重磅车型!
- 三月新车申报盘点,车市将迎来新一轮竞争
- 标致新408龘龘正式上市 售10.97-12.57万元
- 长安第三代CS75 PLUS冠军版正式上市 售12.19万元起
- 起亚K3 全部在售 2024款 2023款 2021款 2020款 2019款 2017款
- 宝马未来新型电动汽车将实现双向充电,下一代宝马iX3将率先采用
相关文章
-

优必选“机器人伴侣”开启交付,奔驰4S店可率先体验
-

此芯科技与Canonical合作,降低边缘AI设备落地门槛
-

平行进口奔驰G级亚洲版最高优惠50万 最低119万
-
2026款奔驰迈巴赫GLS600 旗舰SUV高性能座驾
-

哈曼任命Thomas Irawan为汽车事业部首席运营官
-

芯驰科技-芯驰E3650芯片 | 申报2026第八届金辑奖最佳技术实践应用奖
-
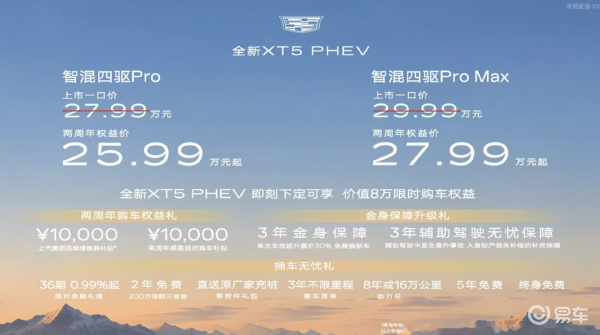
凯迪拉克 XT5 PHEV 开启品牌智电新纪元 除了智能化更有一处螺栓坚守
-
隐形装甲王座!全美首台Mansory改装防弹库里南交付