新能源汽车售后服务面临严峻考验

AI 生成图像
步入 2026 年,国内新能源汽车产业面临关键的行业转折节点。新能源车销量渗透率突破 50% 关口,实现了从“可选项”向“主流选择”的实质性转变。然而,当千万辆电动汽车驶离销售展厅后,其后续维修地点、费用高低及响应速度等议题,逐渐演变为车主与行业共同面临的现实挑战,这对售后网络的覆盖广度、成本控制能力以及服务响应效率提出了严峻考验。
《中国品牌》杂志社旗下中国品牌研究院(简称“中国品牌研究院”)于 10 月启动了新能源汽车售后服务满意度专项调研。结合行业产销动态及售后数据分析,研究院发现:售后服务正逐渐成为自主品牌竞相角逐的新兴主战场。
渗透率跨越关键分水岭
新能源汽车销量呈现迅猛增长态势。据中国汽车工业协会发布的最新数据,2026 年前三季度,国内新能源汽车产量达 1248.3 万辆、销量达 1247.2 万辆,同比分别增长 11% 和 11.1%,销量渗透率攀升至 53.6%。
当前市场每售出两辆新车,便有一辆为新能源车,电动汽车已彻底摆脱早期尝鲜标签,成为大众主流消费决策中的核心选项。行业正式告别补贴红利期,全面进入市场驱动的新阶段。随着保有量持续攀升,车辆维保需求亦随之水涨船高。
中国品牌研究院调研数据显示,42.7% 的车龄在 5 年及以上的新能源车主认为,其车辆维修检修频率较高。过去关于“新能源车体量小、维修频次低”的认知已不再适用。
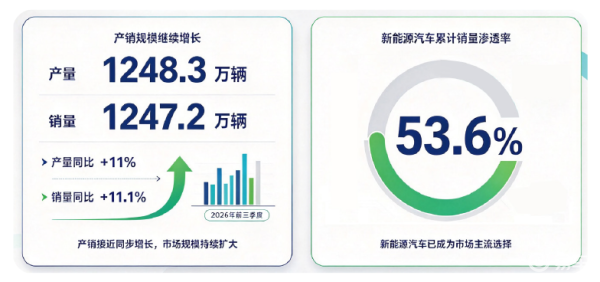
2026 年 1 月至 9 月中国新能源汽车产销量统计
两千万辆车辆脱保潮即将来临
在保有量持续走高的背景下,首批新能源车正陆续脱离原厂质保期限。中汽信科行业发展研究部预测,至 2030 年,国内脱保的新能源汽车数量将超过 900 万辆,到 2032 年这一数字或突破 2000 万辆。
脱保大潮蓄势待发,但维修供给能力却明显滞后。在全国近 40 万家汽修企业中,仅约 2 万家具备承接新能源维修业务的资质,占比不足 5%;而掌握三电系统维修能力的门店,比例仅为其中的 2% 至 3%。许多门店仅能开展钣金、换胎等基础维保工作,普遍缺乏电池、电机、电控等核心部件的维修能力。
全国新能源汽车维修企业能力现状分布
维修服务的三重困境
中国品牌研究院调研结果显示,新能源车主的维保满意度(含非常满意与比较满意)占比为 69.8%,亦有 23.4% 的车主给出了负面评价。维修费用过高以及三电维修渠道稀缺,是拉低车主评分的核心症结。其中,79.2% 的车主将维修费用超出预期列为首要痛点。中国汽车维修行业协会统计数据显示,电动汽车事故维修的平均价格约为燃油车的 1.6 至 2.3 倍。不少车主反映,轻微碰撞的维修费用高昂,且普通门店无力处理三电系统,只能选择前往 4S 店接受高价维修,甚至出现修车报价逼近整车价格的情况。
新能源车主面临的主要售后痛点
维修人才缺口亟待填补
中国汽车维修行业协会调研表明,仅有约四分之一的维修人员具备电池检测与维修的胜任能力,多数技师仅掌握基础维保技能,能够深度解析三电数据的专业技术人员极为稀缺。调研结果印证了当前现状:32.8% 有电池检测或维修需求的车主,曾因门店缺乏专业技师而遭遇拒修。
目前国内新能源维修技师总数不足 10 万人,维修能力渗透率低于 5%。面对近 4900 万辆新能源车的保有规模,人均需承担约 500 台车辆的维保任务,供给端与需求端之间存在巨大缺口。
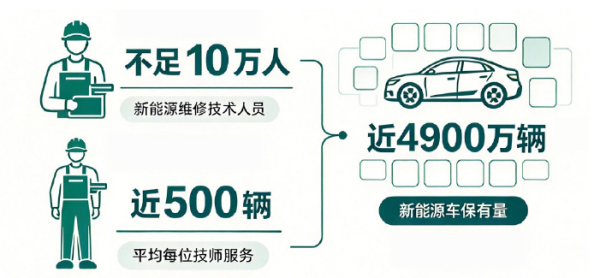
新能源维修人员数量与车辆保有量对比
三大突围路径指明破局方向
面对维保市场存在的多重短板,行业正探索三条突围路径:打通信息壁垒、革新服务模式、培育专业人才。依托合规维修企业白名单制度,打破车主与维修门店间的信息隔阂;借鉴绍兴“绿岛”共享中心按次付费、共享专业设施的经验,推动三电维修向按需付费模式转型。在人才建设方面,由主机厂与第三方连锁机构联合搭建培训体系、打造标准化车间。调研显示,66.7% 的车主认可该共建方案,期待通过多元化的合规供给来稳定维修质量并降低维保成本。维保能力已演变为新能源车企的核心竞争赛道,新能源汽车售后这场大考才刚刚拉开序幕。
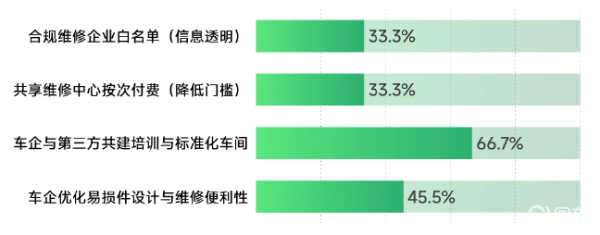
车主对维保供给破局举措的期待程度
- 随机文章
- 热门文章
- 热评文章
- 理想L6实车图曝光,将于4月上市,挑战30000辆月销目标
- 更省油/搭载新一代车机,坦克500 Hi4-T升级版将于3月18日正式发布
- 长安猎手与雷达RD6相比较,谁更值得“选择”?
- 换帅!东风柳汽人事调整
- 全新品牌乐道现身,能给蔚来带来更多希望吗?
- 最高降3.68万 现代5款车推优惠活动
- 大众全新一代迈腾的实车谍照曝光,采用贯穿头灯和三联屏设计
- 小鹏汽车:自动驾驶领域与华为各有千秋
相关文章
-
五菱不甘造低端面包车,五菱星光M实车图曝光
-
新亚洲龙13.38万起,喜欢皇冠的,可考虑双擎版
-
开大众车和要买大众车的注意了
-
MPV变SUV?东风风行星海V6是怎么个事
-

预售价38.98-45.98万元 新款问界M8配置信息公布 15亿投入8大升级
-

400Wh/kg固态电池上榜!2027年汽车十大技术趋势释放什么信号?
-

将于11月正式发布 仰望鼎曜预告图 采用对开门+双色车身设计
-

将于年内推出 魏牌二代蓝山开启盲订 预计定位30万级市场